

Từ dự án đơn lẻ, đến ‘trung tâm CCS’: Mô hình vận chuyển và lưu trữ CO₂ như một dịch vụ - Hàm ý cho Việt Nam
04:46 | 11/09/2026
 Luật Dầu khí (sửa đổi năm 2026) và không gian phát triển mới của kinh tế năng lượng Việt Nam Việc Quốc hội khóa XVI thông qua Luật Dầu khí (sửa đổi) ngày 23/8/2026 đánh dấu một bước điều chỉnh quan trọng đối với khuôn khổ pháp lý của ngành dầu khí Việt Nam. Luật mới nhằm tháo gỡ những điểm nghẽn phát sinh (sau hơn ba năm thực hiện Luật Dầu khí 2022), qua đó mở rộng không gian phát triển của ngành thông qua phân cấp, phân quyền, cơ chế ưu đãi cho các mỏ có điều kiện đặc thù, phát triển dịch vụ kỹ thuật cao, năng lượng ngoài khơi và bước đầu hình thành khung pháp lý cho thu giữ và lưu trữ CO₂ (CCS). Ý nghĩa của lần sửa đổi này là tạo cơ sở để ngành dầu khí chuyển từ tư duy khai thác tài nguyên, sang phát triển một hệ sinh thái công nghiệp năng lượng có hàm lượng công nghệ và giá trị gia tăng cao hơn. |
1. Giới thiệu:
Trung tâm CCS, hay còn gọi là CCS hub là hệ thống hạ tầng vận chuyển và lưu trữ CO₂ dùng chung, tiếp nhận CO₂ từ nhiều nguồn phát thải khác nhau và do một, hoặc một vài đơn vị chuyên trách vận hành. Cần phân biệt khái niệm này với chuỗi CCS đầy đủ (full-chain). Dự án chuỗi CCS đầy đủ bao gồm cả ba công đoạn thu giữ, vận chuyển và lưu trữ được phát triển trong một khuôn khổ dự án duy nhất. Nhưng chuỗi CCS tách công đoạn là dự án chỉ lưu trữ, hoặc lưu trữ kèm vận chuyển, phát triển độc lập với nguồn thu giữ (IEA, 2022). Dịch vụ mà trung tâm này cung cấp được gọi là dịch vụ vận chuyển và lưu trữ, hay T&S (Transport and Storage).
Theo Viện CCS toàn cầu: Tính đến ngày 28/7/2025, danh mục CCS toàn cầu có 734 dự án với tổng công suất thu giữ 513 triệu tấn CO₂/năm, tăng 17% về số dự án và 23% về công suất (chỉ sau 1 năm), trong đó 77 cơ sở đang vận hành (64 Mtpa) và 47 cơ sở đang xây dựng (44 Mtpa). Nhóm dự án chỉ làm vận chuyển và lưu trữ hiện là nhóm đông nhất khi phân theo ngành, với khoảng 245 dự án so với 222 dự án vào tháng 7/2024 (Global CCS Institute, 2025a). Việc số dự án loại này ở châu Âu tăng gấp đôi giữa năm 2023 và 2024 là một sự đảo chiều so với 25 năm trước đó - khi các công bố về thu giữ lấn át việc phát triển khu vực lưu trữ (Global CCS Institute, 2024).
Ngoài ra, năm 2025 đã ghi nhận dấu hiệu chín muồi về tài chính. Lần đầu tiên các dự án CCS vay được vốn nợ không truy đòi (non-recourse), khi Net Zero Teesside và Northern Endurance Partnership ở Anh đóng tài chính với tổng 8 tỷ bảng. Trong 12 tháng, 7 dự án châu Âu đạt quyết định đầu tư cuối cùng (FID), hoặc đóng tài chính, trong đó 4 dự án thuộc nhóm vận chuyển và lưu trữ (Global CCS Institute, 2025a).
Với Việt Nam, các nguồn phát thải lớn của nước ta chủ yếu tập trung thành một số cụm ven biển. Bài viết năm 2023 của tác giả trên Tạp chí Năng lượng Việt Nam đã gợi ý hình thành các khu vực lưu trữ CO₂ theo vùng và theo cụm để giảm chi phí xây dựng và vận chuyển. Câu hỏi còn bỏ ngỏ là ai xây, ai vận hành, ai trả tiền và ai chịu rủi ro cho phần hạ tầng dùng chung đó? (Phùng Quốc Huy, 2023a, 2023b). Nhằm làm rõ các vấn đề nêu trên, bài viết tập trung phân tích các nội dung chính sau: (1) hai thế hệ dự án CCS; (2) kinh tế quy mô của hạ tầng; (3) rủi ro liên công đoạn và cách phân bổ; (4) các mô hình điều tiết và doanh thu; (5) bức tranh trung tâm CCS ở châu Á; và (6) hàm ý cho Việt Nam.
2. Hai thế hệ dự án CCS:
2.1. Mô hình chuỗi CCS khép kín:
Đặc điểm của mô hình chuỗi CCS khép kín là cả ba công đoạn (thu giữ, vận chuyển và lưu trữ) được phát triển trong một dự án duy nhất (IEA, 2022). Nhờ vậy, đơn vị vận hành khu vực lưu trữ biết rõ CO₂ đến từ đâu và khối lượng bao nhiêu, nên rủi ro về khối lượng và rủi ro do đối tác đều thấp. Các dự án tiêu biểu khá quen thuộc: Sleipner (Equinor, 1996), Boundary Dam (SaskPower, 2014, 1 Mtpa), Quest (Shell, 2015, 1,3 Mtpa) và Gorgon (Chevron, công suất danh định 4 Mtpa, nhưng chỉ bơm được khoảng 1,6 Mtpa). Ví dụ mới nhất là Moomba (Santos và Beach Energy, vận hành từ tháng 10/2024) với công suất 1,7 Mtpa và chi phí toàn chuỗi dưới 30 USD/tấn (Global CCS Institute, 2025), mức thấp có được nhờ hai điều kiện hiếm là nguồn CO₂ nồng độ cao từ chế biến khí và tầng chứa nằm ngay tại mỏ.
Tuy nhiên, mô hình này có hai nhược điểm cơ bản. Thứ nhất, chuỗi khép kín làm tăng xác suất bị tác động liên hoàn - nghĩa là một công đoạn trục trặc sẽ kéo cả chuỗi bị ảnh hưởng theo. Ví dụ: Dự án Gorgon từng phải dừng bơm khi hệ thống giếng hút nước vỉa bị tắc; dự án Petra Nova dừng hoạt động khi giá dầu giảm. Thứ hai, mô hình này không cho phép nhiều nguồn phát thải dùng chung một khu vực lưu trữ, trừ khi chủ đầu tư chủ động mở rộng công suất bơm và “bật đèn xanh” cho bên thứ ba (IEA, 2022).
2.2. Mô hình chuỗi tách công đoạn và sự ra đời của trung tâm:
Lý do tách các công đoạn trong chuỗi công nghệ CCS đầy đủ là để các đơn vị chuyên môn hóa các khâu. Cụ thể là: Công ty vận tải LNG có thể phát triển tàu chở CO₂; nhà vận hành đường ống có thể phát triển ống CO₂; công ty có năng lực lưu trữ CO₂ dưới lòng đất có thể phát triển và vận hành khu vực lưu trữ (IEA, 2022). Hai mô hình trung tâm đang nổi lên: (1) mô hình gắn với một cụm công nghiệp đang đồng thời triển khai thu giữ, và (2) mô hình xây hạ tầng trước theo định hướng phát triển hạ tầng đón đầu nhu cầu (mô hình xây dựng trước, thu hút nguồn phát thải sau). Bản thân một chuỗi khép kín cũng có thể chuyển thành chuỗi tách công đoạn qua mở rộng dần theo nhu cầu, như dự án Moomba CCS (Úc) đặt mục tiêu trở thành trung tâm CCS có công suất 20 triệu tấn/năm (Mtpa).
Ví dụ tiêu biểu cho mô hình này là dự án Longship và Northern Lights của Na Uy, có hạ tầng mở, xuyên biên giới và tiếp nhận CO₂ bằng tàu biển. Global CCS Institute (2025a) coi việc đưa dự án Longship vào vận hành là “cột mốc lớn trong lịch sử CCS”. Việc quyết định đầu tư cho giai đoạn 2, nâng công suất lưu trữ lên 5 Mtpa, gửi tín hiệu mạnh rằng: Mô hình dịch vụ vận chuyển và lưu trữ dùng chung đã sẵn sàng mở rộng quy mô thương mại.
Ở Hà Lan, dự án Porthos tại Rotterdam gồm đường ống chung 30 km qua khu cảng, trạm nén và đường ống ngoài khơi 22 km bơm vào mỏ khí cạn kiệt, công suất khoảng 2,5 Mtpa, dự kiến vận hành năm 2026 với 3 khách hàng đầu tiên là Yara Sluiskil, Air Liquide Rotterdam và Shell Pernis.
Tại Hoa Kỳ, ExxonMobil đã chi 4,9 tỷ USD mua Denbury để sở hữu hệ thống đường ống có sẵn và khu vực lưu trữ CO₂ (tức mua luôn tư cách nhà cung cấp dịch vụ T&S).
Tại Trung Đông, trung tâm Jubail của Saudi Arabia do Aramco nắm 60% cùng SLB và Linde sẽ gom khoảng 6 Mtpa từ các nhà máy chế biến khí và 3 Mtpa từ các cơ sở công nghiệp lân cận, hướng tới 9 Mtpa vào năm 2028. Viện CCS toàn cầu gọi đây là “mô hình hạ tầng CCS dùng chung có thể nhân rộng” (Global CCS Institute, 2025).
Bảng 1: So sánh chuỗi khép kín và chuỗi tách công đoạn:
| Tiêu chí | Chuỗi khép kín (full-chain) | Chuỗi tách công đoạn và trung tâm |
|---|---|---|
| Chủ thể đầu tư | Một chủ đầu tư nắm cả ba công đoạn thu giữ, vận chuyển và lưu trữ | Nhiều chủ thể chuyên môn hóa; nhà vận hành T&S là pháp nhân riêng, thường có vốn nhà nước |
| Nguồn CO₂ | Một nguồn phát thải duy nhất, biết trước khối lượng và thành phần | Nhiều nguồn, gồm cả nguồn nhỏ; thành phần CO₂ phải theo quy cách chung |
| Rủi ro khối lượng và rủi ro đối tác | Thấp, vì nguồn và đích thuộc cùng một chủ đầu tư | Cao, vì khu vực lưu trữ "chưa có khách hàng cụ thể" khi ra quyết định đầu tư |
| Rủi ro liên công đoạn | Cao: một công đoạn trục trặc kéo cả chuỗi dừng | Thấp hơn về kỹ thuật, nhưng chuyển thành rủi ro hợp đồng giữa các bên |
| Khả năng mở rộng và tiếp nhận bên thứ ba | Hạn chế, trừ khi chủ đầu tư chủ động mở rộng công suất bơm | Là mục tiêu thiết kế; quyền tiếp cận của bên thứ ba thường do quy định bắt buộc |
| Ví dụ tiêu biểu | Sleipner, Boundary Dam, Quest, Gorgon, Moomba | Northern Lights, Porthos, Aramis, East Coast Cluster, Jubail, Alberta Carbon Trunk Line |
Nguồn: Tổng hợp của tác giả dựa trên IEA (2022) và Global CCS Institute (2024, 2025).
3. Vì sao phải gom lại - Kinh tế quy mô của hạ tầng:
Chi phí vận chuyển và nén CO₂ tính trên mỗi tấn giảm nhanh khi lưu lượng vận chuyển tăng, nhưng phần lớn lợi thế quy mô đã được khai thác hết ở mức từ 1 đến 3 triệu tấn mỗi năm. Kết luận này có ý nghĩa thực tiễn lớn, vì nó cho biết cần gom bao nhiêu nguồn phát thải vào một tuyến ống là đủ.
Với phương thức vận chuyển CO₂ bằng đường ống, lưu lượng vận chuyển qua đường ống trên 1 Mtpa có lợi thế rõ ràng. Vì vậy, nên hạn chế xây dựng các tuyến ống có công suất dưới 1 Mtpa và tạo điều kiện để gom dòng CO₂ lên trên ngưỡng này (Galeazzi và cộng sự, 2023). Với công đoạn nén, chi phí giảm từ 19,5 USD/tấn ở lưu lượng 0,33 Mtpa xuống 12,1 USD/tấn ở 1,65 Mtpa và 10,5 USD/tấn ở 3,3 Mtpa, sau đó gần như chững lại vì phải xây thêm nhiều hệ thống nén khí song song; riêng chi phí điện đã tạo thành mức sàn 7,3 USD/tấn với giá điện 77 USD/MWh (xem hình 1). Do vậy, không nên xây dựng nhà máy thu giữ quá nhỏ, và với các nguồn nhỏ có nồng độ CO₂ cao nằm gần nhau thì có thể gom dòng khí để dùng chung hạ tầng nén và vận chuyển khí (Global CCS Institute, 2025b).
So sánh ở cấp độ mạng lưới cho kết quả cùng chiều, nhưng mạnh hơn. Số liệu của Zero Emissions Platform (ZEP) cho thấy một mạng lưới đường ống có tổng công suất vận chuyển 20 Mtpa rẻ hơn một dự án trình diễn có công suất 2,5 Mtpa khoảng 3,6 lần với đường ống trên bờ và 2,7 lần với đường ống ngoài khơi, tính trên mỗi 180 km (Hong, 2022). Mô hình quy hoạch cấp quốc gia cũng ủng hộ việc gom và sử dụng hạ tầng dùng chung. Theo Galeazzi và cộng sự (2023): Kịch bản gom 669 triệu tấn CO₂ mỗi năm từ 947 cơ sở chỉ cần vốn 19,3 tỷ USD - tức chỉ đắt hơn 16% so với kịch bản khiêm tốn hơn là 281 triệu tấn mỗi năm từ 381 cơ sở với 16,6 tỷ USD.
Tuy nhiên, lợi thế quy mô chỉ thực sự có hiệu quả khi đường ống được lấp đầy. Mô hình Net-Zero America cố tình xây hạ tầng quá khổ để vượt qua bài toán con gà và quả trứng, kết quả là chi phí trên mỗi dặm cao hơn từ 4 đến 5 lần. Cụ thể là 325 so với 65 triệu USD cho mỗi 100 dặm (Galeazzi và cộng sự, 2023).
Nói cách khác, bài toán thật sự không nằm ở kỹ thuật đường ống, mà nằm ở chỗ lấy đâu ra đủ lượng CO₂ để lấp đầy nó.
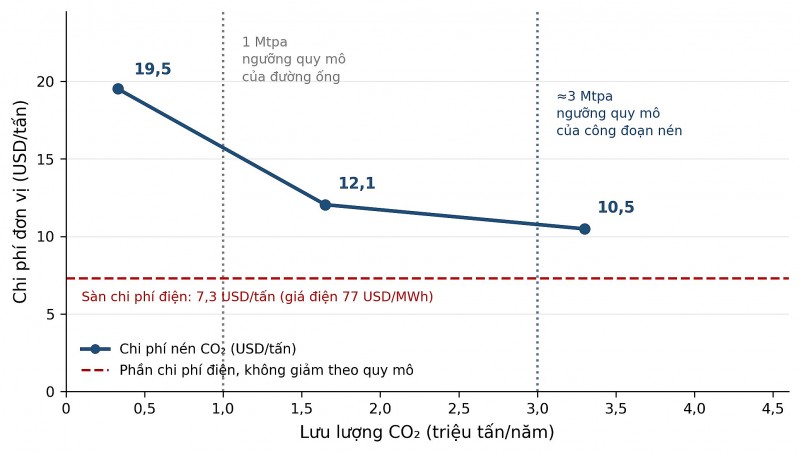 |
| Hình 1: Chi phí nén CO₂ theo lưu lượng, đối chiếu với ngưỡng quy mô của đường ống. Nguồn: Tổng hợp của tác giả dựa trên số liệu từ Global CCS Institute (2025b) và Galeazzi và cộng sự (2023). |
4. Rủi ro liên công đoạn - Bài toán con gà và quả trứng:
Chủ nhà máy (nguồn phát thải CO2) không đầu tư thu giữ khi chưa chắc có dịch vụ cung cấp đường ống và khu vực lưu trữ với giá thành hợp lý, còn nhà đầu tư hạ tầng không cam kết vốn khi chưa chắc có đủ CO₂ để vận chuyển. Đó là bài toán con gà và quả trứng trong lĩnh vực CCS, và cho đến nay chưa nước nào giải được nó bằng thị trường thuần túy.
4.1. Bản chất của rủi ro:
Việc tách các công đoạn trong chuỗi CCS không xóa bỏ rủi ro, mà là đánh đổi một loại rủi ro này lấy một loại rủi ro khác. Tách chuỗi làm giảm rủi ro đổ vỡ liên công đoạn, nhưng tăng rủi ro đối tác. Do khu vực lưu trữ trong mô hình tách công đoạn không có khách hàng cụ thể nên phải tự quản lý rủi ro về nguồn cung CO₂ (IEA, 2022). Cơ quan Năng lượng Quốc tế (IEA) đề xuất bốn cách giảm rủi ro: (1) khớp nguồn phát thải với địa điểm lưu trữ theo vùng; (2) gắn trung tâm với một cụm công nghiệp đủ lớn; (3) phát triển theo giai đoạn để tránh xây hạ tầng quá khổ rồi bị mắc kẹt; (4) dùng giá carbon và quy định để việc phát thải trở nên đắt hơn việc thu giữ.
Một nhận xét khác giải thích vì sao tư nhân ngại đi trước ở công đoạn lưu trữ: “Thu giữ nhìn chung tốn kém hơn lưu trữ, nhưng lưu trữ lại tốn vốn hơn thu giữ ở các giai đoạn trước FID”, và khoản vốn khảo sát, khoan thăm dò đó “có thể không sinh lợi, nếu tài nguyên không phù hợp, hoặc quyết định đầu tư cuối cùng (FID) không được thông qua” (IEA, 2022).
4.2. Bằng chứng từ các trung tâm đã xây:
Dự án Longship và Northern Lights của Na Uy là ví dụ điển hình về vai trò của nhà nước. Khi ra quyết định đầu tư, dự án chỉ có 0,8 triệu tấn/năm từ hai nguồn được bảo đảm trên công suất giai đoạn 1 là 1,5 Mtpa (IEA, 2022), và ngân sách Na Uy chi 16,8 trong tổng số 21,1 tỷ NOK (Krone Na Uy) vốn đầu tư. Đến năm 2025, nhà máy xi măng Brevik đã vận hành và dự án Northern Lights đủ khách hàng để thông qua FID giai đoạn 2. Điều đó có nghĩa là nhà nước đã gánh giai đoạn 1 để thị trường hình thành cho giai đoạn 2. Dù vậy, khách hàng thứ hai là nhà máy đốt rác Hafslund Oslo Celsio chỉ đạt FID vào tháng 1/2025 và phải đến năm 2029 mới vận hành, chậm hơn kế hoạch ban đầu khoảng 4 đến 5 năm.
Dự án Porthos cho thấy rủi ro chi phí, khi phần vận chuyển và lưu trữ tăng giá gần ba lần - từ 400 đến 500 triệu euro lên 1,3 tỷ euro, và dự án chỉ khởi công được nhờ ba doanh nghiệp nhà nước Gasunie, Port of Rotterdam và EBN đứng ra bảo lãnh.
Ở phương diện khác, dự án Alberta Carbon Trunk Line lại cho thấy rủi ro về khối lượng CO2. Đây là đường ống CO₂ có công suất lớn nhất thế giới, nhưng tại thời điểm tháng 7/2023 mới gom được 1,6 Mtpa, tương đương 10% công suất thiết kế, trong khi hai cấp chính quyền Canada đã góp tổng cộng 548 triệu CAD (Galeazzi và cộng sự, 2023).
Ngoài ra, các đường ống CO₂ ở vùng Trung Tây Hoa Kỳ bị chậm, hoặc hủy do phản đối của địa phương, còn Capital Power hủy dự án Genesee vì không có hợp đồng bao tiêu dài hạn.
Trước tình hình đó, 3 cách xử lý đang được thử nghiệm. Chính phủ Canada đóng vai khách hàng cuối, khi Canada Growth Fund quy mô 15 tỷ CAD ký hợp đồng bao tiêu 3 triệu tấn CO₂ trong 15 năm với Entropy, bên cạnh tín dụng thuế đầu tư 50%. Anh dùng khung điều tiết để mở đường cho vốn tư nhân, khi Net Zero Teesside và Northern Endurance Partnership đóng tài chính với tổng 8 tỷ bảng nợ vào tháng 12/2024, hai dự án “chia sẻ bên cho vay và cấu trúc rủi ro, phản ánh tính tích hợp của chúng” (Global CCS Institute, 2025).
Hoa Kỳ lại đi theo chiều ngược lại. Vào giữa năm 2025, Bộ Năng lượng nước này hủy 24 dự án với tổng giá trị 3,7 tỷ USD, còn Cơ quan Bảo vệ Môi trường đề xuất bãi bỏ yêu cầu lắp CCS với hiệu suất thu hồi 90% đối với các nhà máy điện sử dụng nhiên liệu hóa thạch (điện than và điện khí). Bài học ở Hoa kỳ là khá rõ ràng, hạ tầng vận chuyển và lưu trữ có vòng đời từ 30 đến 50 năm, trong khi chính sách hỗ trợ có thể đổi hướng sau mỗi kỳ bầu cử.
Đối với khu vực châu Á và Thái Bình Dương, 6 dự án đạt FID ở Australia và Đông Nam Á đều gắn với tái sử dụng khí để tăng cường thu hồi tài nguyên dầu, khí. Trong đó, dự án Gorgon và Kasawari buộc phải sử dụng CO2 như điều kiện để được phê duyệt dự án LNG. Tuy nhiên, các điều kiện đặc thù cho phép đầu tư vào các cơ sở đang vận hành, hoặc đang xây dựng không thể áp dụng rộng rãi, nếu không có chính sách mạnh hơn, sẽ ít có thêm các dự án đạt FID trong khu vực (Global CCS Institute, 2025a).
4.3. Nhà nước phân bổ rủi ro như thế nào?
Viện CCS toàn cầu so sánh cơ chế hợp đồng sai khác carbon (CCfD) của Đan Mạch, Hà Lan, Anh, Đức và Pháp theo bốn chiều, mỗi chiều là một lựa chọn chính sách có giá của nó: (1) mức độ ràng buộc phải có thỏa thuận với nhà vận hành T&S trước khi đấu thầu; (2) ai gánh rủi ro khi dịch vụ T&S không sẵn có - từ mức cơ sở thu giữ tự chịu, đến mức nhà nước tiếp tục thanh toán chi phí vốn và chi phí vận hành trong thời gian ngừng; (3) mức phạt khi thiếu khối lượng lưu trữ; (4) cơ chế thu hồi lợi nhuận vượt (Global CCS Institute, 2024). Điểm chung là không có cơ chế nào chuyển toàn bộ rủi ro sang khu vực tư nhân, mà vẫn có dự án đạt FID. Các thiết kế CCfD của một số quốc gia hiện nay không bảo vệ đủ nguồn phát thải, nếu hạ tầng vận chuyển và lưu trữ bị chậm trễ. Mô hình của Anh với điều khoản duy trì trợ cấp và giám sát chi phí bởi cơ quan điều tiết Ofgem được xem là “ví dụ có thể nhân rộng” (Global CCS Institute, 2025a).
Bên cạnh nguồn vốn, Liên minh châu Âu còn sử dụng các công cụ bắt buộc. Đạo luật Công nghiệp phát thải ròng bằng “0” (NZIA) ban hành tháng 6/2024 buộc các công ty dầu khí phát triển tối thiểu 50 Mtpa công suất bơm CO₂ trong EU đến năm 2030, và quy định ủy quyền tháng 5/2025 xác định 44 công ty bị ràng buộc ở 11 nước thành viên. Đây thực chất là phiên bản luật hóa của ý tưởng nghĩa vụ thu hồi carbon mà IEA (2022) từng mô tả - tức là nhà nước tạo cầu cho dịch vụ lưu trữ bằng luật thay vì bằng tiền.
Như vậy, nhận định của Global CCS Institute (2024) vẫn còn nguyên giá trị: “Không có quy định bắt buộc, hoặc tín hiệu giá carbon vững chắc, các dự án và hạ tầng CCS dựa vào tài trợ công trực tiếp, hoặc gián tiếp để giảm rủi ro đầu tư”.
Bảng 2: Cơ cấu vốn và cơ chế chia sẻ rủi ro của 6 trung tâm CCS:
| Trung tâm (nước) | Vốn và cơ cấu | Công cụ chia sẻ rủi ro | Tình trạng |
|---|---|---|---|
| Longship và Northern Lights (Na Uy) | 21,1 tỷ NOK, nhà nước chi 16,8 tỷ NOK (khoảng 80%) | Tài trợ vốn trực tiếp; nhà nước gánh giai đoạn 1 | Vận hành từ 2024; đã FID giai đoạn 2 lên 5 Mtpa |
| Porthos (Hà Lan) | 1,3 tỷ euro cho hạ tầng T&S, tăng gần ba lần so với dự toán ban đầu; EU góp 102 triệu euro | Ba doanh nghiệp nhà nước bảo lãnh chi phí; CCfD khoảng 86 euro/tấn và 2,1 tỷ euro SDE++ cho khách hàng | Đang xây dựng, dự kiến vận hành 2026 với 2,5 Mtpa |
| Net Zero Teesside và Northern Endurance (Anh) | 8 tỷ bảng, lần đầu có vốn nợ dự án không truy đòi | Khung tài sản được điều tiết, bao tiêu và giám sát chi phí bởi Ofgem | Đóng tài chính 12/2024; vận hành 2028 với 2 Mtpa |
| Jubail (Saudi Arabia) | Aramco 60%, SLB 20%, Linde 20% | Nguồn CO₂ nội bộ của Aramco làm khối lượng bảo đảm ban đầu | Đã xong FEED, đang trao gói EPC; mục tiêu 9 Mtpa vào 2028 |
| Quest (Canada) | 618 triệu USD, trong đó 448 triệu USD là hỗ trợ công | Đối tác công tư và sáng kiến tài chính tư nhân | Vận hành từ 2015; đã lưu trữ trên 6 triệu tấn CO₂ |
| Alberta Carbon Trunk Line (Canada) | 548 triệu CAD từ hai cấp chính quyền | Không có cơ chế bao tiêu khối lượng | Vận hành từ 2020, mới lấp đầy 10% công suất (số liệu 7/2023) |
Nguồn: Tổng hợp của tác giả dựa trên số liệu từ Global CCS Institute (2024, 2025), IEA (2022), Galeazzi và cộng sự (2023) và Mueller (2024).
5. Lưu trữ CO₂ như một dịch vụ thiết yếu - Các mô hình điều tiết và doanh thu:
Vận chuyển và lưu trữ CO₂ có thể sẽ được vận hành giống như hạ tầng thiết yếu (hệ thống cấp nước, lưới điện và truyền tải khí). Vì vậy, dịch vụ này có thể được xếp vào loại dịch vụ thiết yếu được điều tiết. Lý do là khu vực lưu trữ có rủi ro dưới lòng đất, có vòng đời rất dài và đòi hỏi phối hợp với nhiều đối tác cung cấp CO₂. Trong khi công đoạn thu giữ do tư nhân dẫn dắt thì công đoạn T&S lại mang tính hạ tầng thiết yếu, nên việc tách hai công đoạn này thành mô hình kinh doanh có lợi hơn so với việc gộp chung.
IEA (2022) liệt kê năm mô hình doanh thu khả dĩ cho công đoạn T&S: (1) hợp đồng sai khác, vốn phù hợp với phía thu giữ hơn phía lưu trữ; (2) đối tác công tư, đúng như cách dự án Quest được tài trợ; (3) giá thành cộng lãi định mức, chấp nhận được cho các dự án đi đầu, nhưng “không phải mô hình dài hạn”; (4) tài sản được điều tiết, trong đó cơ quan điều tiết kiểm soát mức đầu tư và tỷ suất lợi nhuận; (5) hợp đồng kiểu ngành chất thải, thu phí theo mỗi tấn tiếp nhận.
Anh Quốc có nhiều tiến triển về khung pháp lý. Đạo luật Năng lượng năm 2023 phân biệt hoạt động vận chuyển và lưu trữ với hoạt động thu giữ; đồng thời thiết lập khung điều tiết kinh tế theo mô hình tài sản được điều tiết nhằm đảm bảo doanh thu cho nhà cung cấp dịch vụ T&S (IEA, 2022). Đến tháng 1/2025, Bộ quy tắc mạng lưới CCS được ban hành, thiết lập quyền tiếp cận của bên thứ ba và các tiêu chuẩn vận hành cho việc vận chuyển CO₂.
6. Các trung tâm CCS ở châu Á - Câu trả lời cho địa chất phân bố không đều:
Ở châu Á, mô hình trung tâm CCS và các dự án xuyên biên giới đã trở thành xu hướng chủ đạo do tiềm năng lưu trữ địa chất phân bố không đều giữa các nước. Các nước có ít tài nguyên lưu trữ như Nhật Bản, Hàn Quốc và Singapore sẽ tiếp tục nghiên cứu khả thi và ký thỏa thuận hợp tác với nước có tiềm năng lưu trữ CO2 trong khu vực. Các nhà cung cấp lưu trữ tiềm năng như Indonesia, Malaysia, Thái Lan và Australia sẽ tiếp tục định vị mình là trung tâm lưu trữ với khung pháp lý, chế độ cấp phép và mô hình thương mại đã có, hoặc đang hình thành. Về hiện trạng, khu vực này (không kể Trung Quốc và Nhật Bản), có 3 cơ sở đang vận hành là Gorgon, Moomba và Ngawha, cùng 2 cơ sở đang xây dựng là Kasawari và Tangguh (Global CCS Institute, 2025a).
Trung Quốc phát triển theo hướng riêng, dựa vào quy mô nội địa, với 20 cơ sở đang vận hành và 7 cơ sở đang trong giai đoạn xây dựng. Dự án Huaneng Longdong công suất 1,5 Mtpa hiện là dự án CCS lớn nhất thế giới gắn với nhà máy nhiệt điện than. Tháng 4/2025, CNPC khởi công đường ống CO₂ dài 400 km, công suất 4 Mtpa, gấp bốn lần cả về công suất lẫn chiều dài so với đường ống CO₂ công nghiệp đầu tiên của nước này ở Sơn Đông; về mô hình trung tâm, các dự án Dayawan và East China đều nhắm mức 10 Mtpa cho mỗi trung tâm.
Nhật Bản là nước có tổ chức bài bản nhất trong việc xuất khẩu CO₂. Chín dự án CCS tiên tiến do JOGMEC lựa chọn từ tháng 6/2024 (gồm 5 dự án lưu trữ trong nước, 3 dự án chở CO₂ sang Malaysia và 1 dự án sang châu Đại Dương), trong lộ trình quốc gia hướng tới công suất lưu trữ 240 Mtpa vào năm 2050. Nước này chuẩn hóa cả phần vận tải: JOGMEC và Bộ Kinh tế, Thương mại và Công nghiệp đã ban hành hướng dẫn quy cách tàu chở CO₂ lần đầu tiên vào năm 2025. Tàu trình diễn EXCOOL chạy giữa Maizuru và Tomakomai từ tháng 11/2024 ở điều kiện âm 50 độ C và 0,7 MPa, là thử nghiệm vận chuyển áp suất thấp đầu tiên trên thế giới.
Các tuyến CO₂ khu vực đang hình thành nhanh (xem hình 2). Dự án Shepherd gom CO₂ tại trung tâm Ulsan của Hàn Quốc để chở sang Malaysia, và Petronas đã ký biên bản ghi nhớ với 9 nước, trong đó có Nhật Bản và Hàn Quốc, nhằm lưu trữ CO₂ dư của họ trong các mỏ cạn kiệt ngoài khơi. Singapore có S-Hub của ExxonMobil và Shell với mục tiêu 2,5 Mtpa vào năm 2030. Australia bổ sung thêm một mắt xích khi Royal Vopak và chính quyền Lãnh thổ Bắc Australia ký biên bản ghi nhớ về việc xây dựng cảng nhập khẩu CO₂ tại Darwin, dự kiến vận hành vào năm 2030.
Tuy nhiên, các ưu đãi về chính sách hiện nay tại khu vực Đông Nam Á chưa đủ tạo ra các làn sóng đầu tư vào lĩnh vực này. Lý do là sự am hiểu về công nghệ CCS của lãnh đạo và người dân còn hạn chế, thậm chí một số nhóm cộng đồng về môi trường lo ngại việc nhập khẩu CO₂ là một hình thức đổ chất thải (Global CCS Institute, 2025).
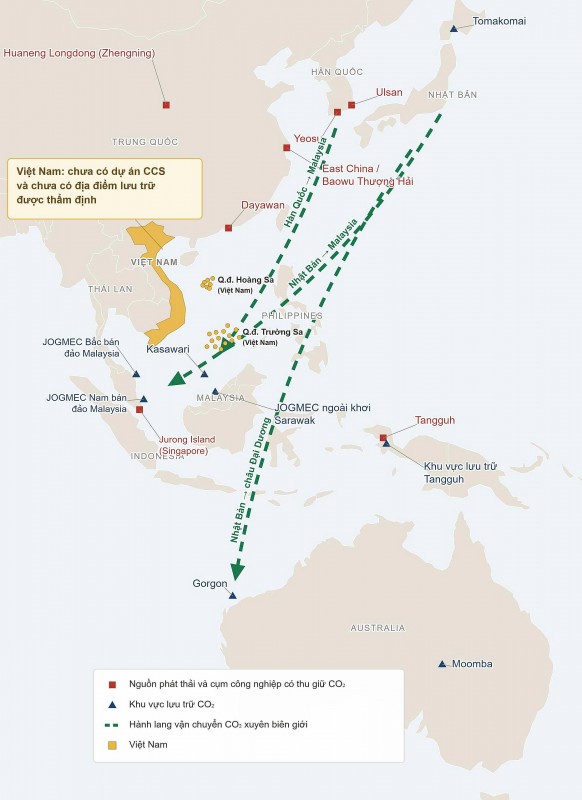 |
| Hình 2: Các trung tâm CCS và tuyến vận chuyển CO₂ dự kiến ở Đông Á và Đông Nam Á. Nguồn: Tổng hợp của tác giả dựa trên số liệu từ Global CCS Institute (2025a) và JOGMEC (2024). |
7. Hàm ý cho Việt Nam:
Các nguồn phát thải lớn của Việt Nam không nằm rải rác, mà tập trung thành một số cụm ven biển. Vì vậy, xét về mặt địa lý, mô hình trung tâm phù hợp với Việt Nam hơn so với mô hình dự án đơn lẻ. Theo quan sát của tác giả, có thể nhận diện sơ bộ bốn cụm nguồn phát thải CO₂ chính: (1) Đông Nam Bộ, với các trung tâm công nghiệp - năng lượng Phú Mỹ, Nhơn Trạch và Tổ hợp Hóa dầu Long Sơn, có lợi thế về kết nối với các hệ thống dầu khí ngoài khơi thuộc các bể trầm tích Cửu Long và Nam Côn Sơn; (2) Tây Nam Bộ, với Cụm khí - điện - đạm Cà Mau và Trung tâm Nhiệt điện Duyên Hải; (3) Bắc Trung Bộ, với các trung tâm công nghiệp - năng lượng Nghi Sơn, Vũng Áng; và (4) Đông Bắc, với các trung tâm công nghiệp - năng lượng Quảng Ninh, Hải Phòng, nằm trong khu vực có hoạt động khai thác than quy mô lớn và có khả năng kết nối với các cấu trúc địa chất tiềm năng lưu trữ CO₂ ở khu vực ngoài khơi Bắc Bộ (Phùng Quốc Huy, 2023b). Tuy nhiên, cho đến thời điểm hiện nay, chưa có cụm nào trong số đó có địa điểm lưu trữ được thẩm định.
Từ kinh nghiệm quốc tế và trong bối cảnh Luật Dầu khí (sửa đổi năm 2026) đã được thông qua, bước đầu thiết lập khung pháp lý cho CCS trong hoạt động dầu khí, có 3 vấn đề cần tiếp tục làm rõ.
Thứ nhất: Mô hình tổ chức và vận hành hệ thống T&S. Luật Dầu khí (sửa đổi) khuyến khích đầu tư, triển khai CCS và tận dụng các công trình dầu khí hiện hữu, nhưng chưa xác định một mô hình T&S cụ thể. Vì vậy, cần nghiên cứu liệu Petrovietnam và các doanh nghiệp dầu khí nên đóng vai trò chủ đạo, hay T&S nên được vận hành bởi doanh nghiệp hạ tầng, hoặc một công ty độc lập (tương tự mô hình Porthos của Hà Lan).
Thứ hai: Quản lý không gian và cấp phép lưu trữ CO₂. Luật Dầu khí (sửa đổi) đã quy định việc triển khai CCS trong diện tích hợp đồng dầu khí, mở rộng diện tích trong một số trường hợp và cơ chế phối hợp khi khu vực lưu trữ liên quan đến các lô đang có hợp đồng. Tuy nhiên, cần tiếp tục hoàn thiện cơ chế pháp lý cho các dự án CCS độc lập (ngoài hoạt động dầu khí).
Thứ ba: Cơ chế giá và tiếp cận hạ tầng T&S. Luật Dầu khí (sửa đổi) đã thiết lập khung pháp lý ban đầu cho CCS, bao gồm cơ chế thu hồi chi phí CCS trong hợp đồng dầu khí và quyền sở hữu, trao đổi, mua bán tín chỉ carbon của nhà thầu. Tuy nhiên, Luật chưa quy định chi tiết cơ chế giá và các điều kiện tiếp cận đối với hạ tầng thu gom, vận chuyển và lưu trữ (T&S) dùng chung. Việt Nam cần xác định phương thức định giá, phân bổ công suất, tiếp cận hạ tầng của bên thứ ba và trách nhiệm của đơn vị vận hành, có thể tham khảo mô hình RAB của Anh, hoặc phí dịch vụ theo lượng CO₂ vận chuyển và lưu trữ.
Về quy mô nguồn vốn đầu tư công, cần chuẩn bị hai kịch bản tham chiếu cho hai mức khác nhau: (1) nếu theo mô hình dự án Longship, thì ngân sách phải chịu khoảng 80% vốn hạ tầng, (2) còn nếu theo mô hình dự án Porthos, thì doanh nghiệp nhà nước bảo lãnh chi phí và ngân sách cấp hợp đồng sai khác cho khách hàng thu giữ.
Để làm rõ bài toán kinh tế này, xét một trường hợp tính toán giả định: Một trung tâm CCS với công suất 2,5 Mtpa với chi phí T&S trong khoảng từ 25 đến 40 USD/tấn sẽ cần doanh thu dịch vụ từ 60 đến 100 triệu USD mỗi năm, và trong khi giá tín chỉ trên thị trường carbon thí điểm còn thấp, thì phần chênh lệch là khoản mà nhà nước, hoặc khách hàng phải bù.
8. Lời kết:
Tác giả nhận thấy mô hình trung tâm CCS không làm cho giá thành đơn vị của công nghệ CCS rẻ hơn, vì chi phí chủ yếu vẫn nằm ở công đoạn thu giữ. Tuy nhiên, nó làm cho công đoạn vận chuyển và lưu trữ trở nên khả thi đối với những nguồn phát thải mà một dự án khép kín không bao giờ có thể thực hiện.
Qua các nội dung nêu trên, có thể tóm lại 3 điểm quan trọng:
1. Sự chuyển dịch từ chuỗi CCS khép kín sang hạ tầng dùng chung là thay đổi về tổ chức và tài chính nhiều hơn là về công nghệ.
2. Hạ tầng dùng chung chỉ phát huy lợi thế khi được lấp đầy, và cho đến nay việc lấp đầy đó đều do nhà nước bảo đảm bằng vốn, bằng hợp đồng bao tiêu, hoặc bằng nghĩa vụ pháp lý.
3. Ở châu Á, các trung tâm CCS đang gắn với những dòng khí CO₂ xuyên biên giới mà Việt Nam hiện đang đứng ngoài cuộc chơi.
Vì vậy, quyết định đầu tiên của Việt Nam về CCS nên là quyết định về mô hình thể chế cho hạ tầng vận chuyển và lưu trữ, cùng với một chương trình đánh giá địa điểm lưu trữ, chứ không phải quyết định xem nhà máy nào sẽ lắp đặt hệ thống thu giữ CO2 trước./.
TS. PHÙNG QUỐC HUY - VIỆN PHÁT TRIỂN KINH TẾ TUẦN HOÀN (ĐẠI HỌC QUỐC GIA THÀNH PHỐ HỒ CHÍ MINH)
Tài liệu tham khảo:
Galeazzi, C., Lam, G., & Holdren, J. P. (2023): Carbon capture, utilization, and storage: Carbon dioxide transport costs and network-infrastructure considerations for a net-zero United States. Belfer Center for Science and International Affairs, Harvard Kennedy School.
Global CCS Institute (2024): Global Status of CCS 2024: Collaborating for a Net-Zero Future. Melbourne.
Global CCS Institute (2025a): Global Status of CCS 2025: Staying the Course. Melbourne.
Global CCS Institute (2025b): Advancements in CCS Technologies and Costs (Barlow, H., Shahi, S. S. M., & Kearns, D. T.). Melbourne.
Hong, W. Y. (2022). A techno-economic review on carbon capture, utilisation and storage systems for achieving a net-zero CO2 emissions future. Carbon Capture Science & Technology, 3, 100044.
IEA (2022): CO2 Storage Resources and their Development: An IEA CCUS Handbook. International Energy Agency, Paris.
JOGMEC (2024): Nine Advanced CCS Projects.
Mueller, L. (2024): Carbon Capture, Utilization, and Storage: A Literature Synthesis and Bibliometric Analysis. Working paper, European Chair for Sustainable Development and Climate Transition, Sciences Po.
Phùng Quốc Huy (2023a): Nút thắt cản trở triển khai công nghệ CCS tại các nước APEC Đông Nam Á. Tạp chí Năng lượng Việt Nam - 2/2023.
Phùng Quốc Huy (2023b): Từ dự án thu giữ, lưu trữ CO2 Tomakomai (Nhật Bản) - Đề xuất chính sách cho Việt Nam. Tạp chí Năng lượng Việt Nam - 9/2023.
 Copy link


