

Tổng quan hội thảo phát triển hạ tầng LNG: Kinh nghiệm quốc tế, hàm ý chính sách cho Việt Nam
07:23 | 06/11/2026
 Phân bổ rủi ro và yêu cầu hoàn thiện Luật Điện lực đối với nguồn điện sử dụng nhiên liệu LNG Kiến nghị của nhóm các nhà đầu tư Nhật Bản và Hàn Quốc đối với dự thảo Luật sửa đổi, bổ sung một số điều của Luật Điện lực đang đặt ra một vấn đề không chỉ liên quan đến một số dự án điện sử dụng khí thiên nhiên hóa lỏng (LNG) cụ thể. Đó là câu hỏi cốt lõi của việc thiết kế thị trường điện: Rủi ro nào thuộc về nhà đầu tư, rủi ro nào thuộc về hệ thống và trong trường hợp nào chi phí phát sinh được phép chuyển vào giá điện? Đây cũng chính là nội dung đang được Quốc hội tập trung làm rõ. |
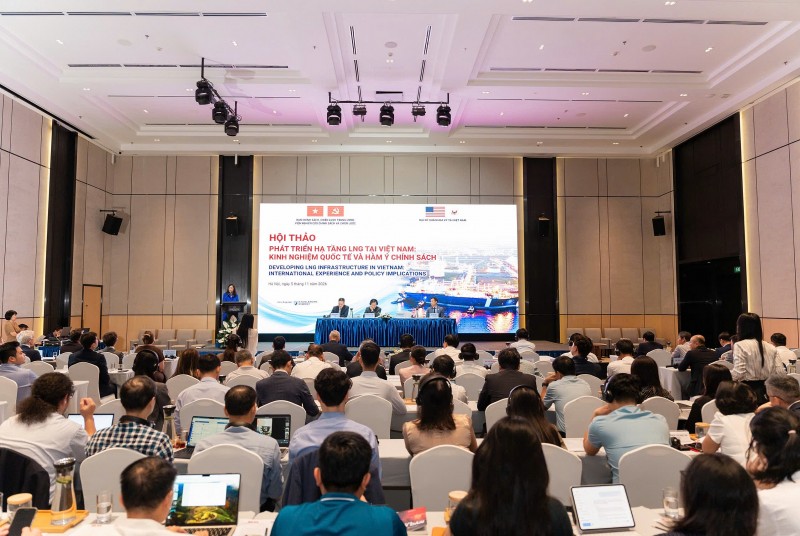 |
| Toàn cảnh Hội thảo. |
I. LNG trong chiến lược bảo đảm an ninh năng lượng quốc gia:
Sáng 5/11/2026, tại Hà Nội, Ban Chính sách, chiến lược Trung ương phối hợp với Đại sứ quán Hoa Kỳ tại Việt Nam và Tập đoàn Excelerate Energy tổ chức Hội thảo quốc tế “Phát triển hạ tầng LNG tại Việt Nam: Kinh nghiệm quốc tế và hàm ý chính sách”.
Phát biểu khai mạc, ông Nguyễn Văn Phương - Ủy viên Trung ương Đảng, Phó Trưởng Ban Chính sách, Chiến lược Trung ương nhấn mạnh: An ninh năng lượng không chỉ là bảo đảm đủ nguồn cung, mà còn phải gắn với ổn định kinh tế vĩ mô, năng lực cạnh tranh quốc gia và khả năng ứng phó trước những biến động từ bên ngoài.
Theo ông Nguyễn Văn Phương: Việt Nam đã đạt được những kết quả bước đầu với Kho cảng LNG Thị Vải và Cụm nhà máy điện Nhơn Trạch 3, Nhơn Trạch 4. Tuy nhiên, so với yêu cầu của Quy hoạch điện VIII Điều chỉnh, đây mới chỉ là bước khởi đầu và còn đó những thách thức:
1. Bảo đảm đồng bộ toàn chuỗi - từ nhập khẩu, tồn trữ, tái hóa khí, đến phát điện và truyền tải.
2. Hình thành thị trường tiêu thụ đủ lớn, ổn định và có khả năng thanh toán.
3. Cân bằng giữa an ninh cung ứng, hiệu quả kinh tế và mục tiêu chuyển dịch năng lượng, trong đó cần kiểm soát nguy cơ dư công suất và phát thải mê-tan.
4. Lựa chọn mô hình đầu tư phù hợp và phân bổ hợp lý năm nhóm rủi ro về giá nhiên liệu, khối lượng, tỷ giá, tiến độ và tài chính.
Bà Jennifer Wicks - Đại sứ Hoa Kỳ tại Việt Nam đánh giá cao những bước tiến của Việt Nam trong hoàn thiện quy hoạch và cơ chế phát triển điện khí LNG. Nhấn mạnh yêu cầu về môi trường pháp lý ổn định, cơ chế định giá minh bạch, quy định công suất rõ ràng, hợp đồng có khả năng huy động vốn và quy trình cấp phép phù hợp với thông lệ quốc tế.
“Hoa Kỳ sẵn sàng hỗ trợ Việt Nam thông qua tư vấn chính sách, chia sẻ kinh nghiệm và chuyển giao công nghệ” - bà Jennifer Wicks nhấn mạnh.
Ông Nguyễn Việt Sơn - Thứ trưởng Bộ Công Thương đề cập năm trọng tâm: Gắn hạ tầng với nhu cầu tiêu thụ thực tế; phát triển các trung tâm năng lượng và hạ tầng dùng chung; tăng cường liên kết giữa thị trường khí và thị trường điện; kết hợp hợp đồng LNG dài hạn với mua bán giao ngay; mở rộng hợp tác quốc tế về đầu tư, công nghệ và tài chính.
“Về việc hoàn thiện, cập nhật Quy hoạch điện VIII Điều chỉnh trong tháng 11/2026 và những bước tiến trong hoàn thiện pháp luật về điện lực, tạo cơ sở tháo gỡ các vướng mắc trong chuỗi dự án LNG” - Thứ trưởng Bộ Công Thương cho biết thêm.
Những phát biểu khai mạc đã đặt ra định hướng xuyên suốt cho Hội thảo - chuyển từ tư duy phát triển từng dự án riêng lẻ, sang xây dựng một chuỗi hạ tầng LNG đồng bộ, hiệu quả và có khả năng vận hành lâu dài.
II. Các tham luận:
1. “LNG trong chuyển dịch năng lượng - Từ tầm nhìn chiến lược, đến hành động thực tiễn” - tham luận của ông Nguyễn Hoa Cương - Phó Viện trưởng Viện Nghiên cứu Chính sách và Chiến lược.
Tham luận đặt phát triển LNG trong mối quan hệ giữa yêu cầu tăng trưởng kinh tế, an ninh năng lượng và chuyển dịch năng lượng. Trong giai đoạn 2026-2030, khi Việt Nam hướng tới tăng trưởng kinh tế hai con số, nhu cầu năng lượng sẽ tăng nhanh, trong khi nguồn khí khai thác trong nước có xu hướng suy giảm. LNG nhập khẩu vì vậy có vai trò bổ sung nguồn cung, đa dạng hóa nhiên liệu và hỗ trợ vận hành linh hoạt hệ thống điện khi tỷ trọng năng lượng tái tạo tăng lên. Tuy nhiên, LNG không phải giải pháp có thể phát triển bằng mọi giá. Hiệu quả kinh tế phụ thuộc đáng kể vào giá nhập khẩu, tỷ giá, chi phí hạ tầng và hệ số sử dụng nhà máy điện. Biến động thị trường quốc tế năm 2026, đặc biệt là gián đoạn vận chuyển qua eo biển Hormuz, cho thấy mức độ phụ thuộc của thị trường châu Á vào các tuyến hàng hải và nguồn cung tập trung.
Tham luận phân tích những khó khăn trong việc chuyển mục tiêu quy hoạch thành dự án thực tế; đồng thời nhấn mạnh yêu cầu đánh giá đúng quy mô thị trường, tiến độ các nhà máy điện và khả năng thu xếp nguồn LNG dài hạn.
Thông điệp của tham luận là không chạy theo quy mô LNG lớn nhất, mà phải lựa chọn quy mô, thời điểm và địa điểm đầu tư phù hợp với khả năng hấp thụ của nền kinh tế và hệ thống năng lượng.
2. “Định hướng phát triển LNG và hạ tầng LNG tại Việt Nam” - tham luận của ông Đặng Hải Anh - Phó Cục trưởng Cục Dầu khí và Than, Bộ Công Thương.
Tham luận cung cấp bức tranh về hiện trạng ngành khí và định hướng phát triển LNG của Việt Nam.
Theo số liệu trình bày: Tiềm năng dầu khí trong nước ước đạt 4,5-7,1 tỷ tấn dầu quy đổi, trong đó khí thiên nhiên chiếm khoảng 75%. Tuy nhiên, nhiều nguồn tài nguyên nằm ở khu vực nước sâu, xa bờ, đòi hỏi vốn đầu tư và công nghệ khai thác lớn. Sản lượng khí thiên nhiên trong nước giảm từ 7,47 tỷ m³ năm 2023 xuống 6,5 tỷ m³ năm 2024, 5,99 tỷ m³ năm 2025 và ước còn 4,56 tỷ m³ năm 2026. Trong bối cảnh đó, LNG nhập khẩu ngày càng có vai trò quan trọng trong cân đối nguồn cung.
Về hạ tầng, Việt Nam đã có kho Cảng LNG Thị Vải với sức chứa 180.000 m³ và công suất tái hóa khí 9,5 triệu m³/ngày; Kho cảng Cái Mép với sức chứa 220.000 m³ và công suất tái hóa khí 12 triệu m³/ngày.
Theo kịch bản cơ sở được trình bày: Tổng nhu cầu khí năm 2030 đạt 20,4 tỷ m³, trong đó LNG nhập khẩu khoảng 9,4 tỷ m³ và LNG cung cấp cho phát điện khoảng 8,4 tỷ m³. Đến năm 2035, các con số tương ứng là 33,2 tỷ m³, 18,8 tỷ m³ và 14,3 tỷ m³.
Tham luận cũng đề cập những khó khăn trong phát triển thị trường, đặc biệt là giá LNG nhập khẩu, khả năng tiêu thụ và tính đồng bộ giữa kho cảng, đường ống và các nhà máy điện. Đây là những yếu tố quyết định hiệu quả đầu tư.
Từ thực tế đó, định hướng phát triển LNG cần gắn với quy hoạch tổng thể ngành khí, khai thác hiệu quả nguồn khí trong nước, đa dạng hóa nguồn nhập khẩu và hình thành các trung tâm LNG có khả năng phục vụ nhiều khách hàng. Phát triển hạ tầng phải có phân kỳ, tránh đầu tư dàn trải và thiếu đầu ra.
3. “Thị trường LNG toàn cầu: Chu kỳ mới và những biến động khó lường” - tham luận của ông Chong Zhi Xin - Giám đốc điều hành, phụ trách nghiên cứu khí đốt châu Á, S&P Global CERA.
Với chủ đề “Global LNG: Into the next cycle - uncharted territory”, tham luận phân tích những thay đổi của thị trường LNG thế giới trong bối cảnh xung đột tại Trung Đông và gián đoạn vận chuyển qua eo biển Hormuz.
Theo phân tích của S&P Global CERA: Sự gián đoạn nguồn cung từ khu vực Vùng Vịnh đã tạo ra cú sốc lớn đối với thị trường LNG, đặc biệt tại châu Á. Những hệ quả không chỉ thể hiện ở giá giao ngay tăng cao, mà còn ở nguy cơ thiếu hụt nguồn cung, điều chỉnh nhu cầu, hạn chế tiêu thụ và chuyển đổi nhiên liệu tại các thị trường nhập khẩu.
Tham luận đưa ra các kịch bản về mức độ thiếu hụt LNG trong năm 2026-2027, phụ thuộc vào thời gian khôi phục vận chuyển và sản lượng từ các cơ sở hóa lỏng bị ảnh hưởng. Sau giai đoạn khủng hoảng, thị trường có thể bước vào thời kỳ cạnh tranh nguồn cung và điều chỉnh nhu cầu. Một yếu tố đáng chú ý là khoảng 170 triệu tấn/năm công suất hóa lỏng mới dự kiến được bổ sung vào cuối năm 2029. Nếu các dự án triển khai đúng tiến độ trong khi nhu cầu tăng chậm hơn dự kiến, thị trường có thể xuất hiện tình trạng dư cung và giá LNG giảm trong trung hạn.
Đối với Việt Nam, đây vừa là cơ hội, vừa là thách thức. Cơ hội nằm ở khả năng đa dạng hóa nguồn cung và tận dụng công suất LNG mới trên thế giới; thách thức là phải tránh ký kết các hợp đồng dài hạn thiếu linh hoạt, hoặc phụ thuộc quá lớn vào một nguồn cung, một tuyến vận chuyển, hay một chỉ số định giá.
4. “Kinh nghiệm quốc tế về phát triển thị trường LNG: Từ dự án riêng lẻ đến hạ tầng dùng chung” - tham luận của ông Phillip Cornell - chuyên gia cao cấp thuộc Trung tâm Năng lượng Toàn cầu, Atlantic Council.
Tham luận tập trung vào thách thức lớn của Việt Nam: Chuyển từ phát triển các dự án LNG riêng lẻ sang hình thành một thị trường khí có khả năng vận hành thực chất.
Theo kinh nghiệm quốc tế, một hệ thống LNG hiệu quả phải kết nối nguồn cung, kho cảng, vận chuyển, đường ống, nhà máy điện và khách hàng tiêu thụ. Nếu các thành phần này được đầu tư độc lập, thiếu quy tắc phối hợp, nguy cơ lãng phí công suất và gia tăng chi phí là rất lớn.
Tham luận giới thiệu kinh nghiệm Singapore trong tổ chức hạ tầng dùng chung và phối hợp mua khí; kinh nghiệm châu Âu về quyền tiếp cận hạ tầng theo quy định, đặt chỗ công suất và giao dịch lại công suất chưa sử dụng; những bài học từ Nhật Bản, Brazil về cải cách thị trường và tổ chức hoạt động cung ứng khí.
Điểm đáng chú ý là hạ tầng dùng chung không chỉ có nghĩa nhiều doanh nghiệp sử dụng một kho cảng, mà phải có quy định minh bạch về quyền tiếp cận, phân bổ công suất, giá dịch vụ, trách nhiệm vận hành và xử lý tranh chấp.
Đối với Việt Nam, tham luận đề xuất xây dựng các trung tâm LNG dựa trên hạ tầng hiện có và các cụm nhu cầu tiêu thụ trong khu vực; phân biệt rõ quyền sở hữu công trình với quyền tiếp cận thị trường khí; tạo điều kiện cho bên thứ ba sử dụng hạ tầng trên cơ sở công bằng, minh bạch.
Một vấn đề quan trọng khác là phải kết hợp được tính chắc chắn của hợp đồng dài hạn với tính linh hoạt của thị trường.
5. “Mô hình LNG Hub và FSRU: Kinh nghiệm quốc tế và khả năng áp dụng tại Việt Nam” - tham luận của ông Frederik Grootendorst - Phó Chủ tịch phụ trách phát triển kinh doanh khu vực Đông bán cầu, và ông Andy Hayward - Giám đốc cấp cao phụ trách vận hành khu vực châu Á - Thái Bình Dương, Excelerate Energy.
Tham luận giới thiệu các giải pháp phát triển hạ tầng LNG tích hợp, trong đó nhấn mạnh vai trò của kho nổi chứa, tái hóa khí LNG (FSRU - Floating Storage and Regasification Unit) và mô hình trung tâm LNG.
FSRU là phương án sử dụng tàu chuyên dụng để tiếp nhận, lưu trữ và tái hóa LNG ngay trên tàu trước khi đưa khí vào hệ thống đường ống trên bờ. So với kho cảng cố định, mô hình này có thể rút ngắn thời gian triển khai, giảm yêu cầu giải phóng mặt bằng và tạo khả năng điều chuyển khi nhu cầu thị trường thay đổi.
Theo tài liệu của Excelerate Energy: Các FSRU đang hoạt động, hoặc xây dựng có sức chứa phổ biến khoảng 138.000-174.000 m³, công suất tái hóa khí có thể đạt 200-1.200 triệu feet khối/ngày.
Doanh nghiệp cũng giới thiệu kinh nghiệm triển khai tại Bangladesh, Brazil, Jamaica và một số thị trường khác. Mô hình LNG Hub được giới thiệu như một giải pháp tích hợp giữa kho cảng nhập khẩu, lưu trữ, tái hóa khí, đường ống và các hộ tiêu thụ. Việc tập trung hạ tầng có thể giúp tận dụng lợi thế quy mô, giảm đầu tư trùng lặp và cải thiện khả năng phân phối LNG.
Đối với Việt Nam, Excelerate đề xuất xem xét kết hợp kho cảng trên bờ với FSRU và hệ thống vận chuyển phù hợp (tùy theo điều kiện địa lý, quy mô nhu cầu và tiến độ phát triển thị trường). Tuy nhiên, lựa chọn FSRU cần được đánh giá trên tổng chi phí thuê tàu, phí tái hóa khí, kết nối đường ống, điều kiện hàng hải, thời tiết và cam kết sử dụng dài hạn. Ưu thế triển khai nhanh không đồng nghĩa với việc FSRU luôn có chi phí thấp hơn kho cảng trên bờ.
6. “Phát triển hạ tầng LNG tại Việt Nam: Nhu cầu, hiện trạng và những điểm nghẽn” - tham luận của ông Huỳnh Quang Hải - Phó tổng Giám đốc Tổng công ty Khí Việt Nam (PV GAS).
Tham luận của PV GAS đi sâu vào những khó khăn thực tế trong quá trình triển khai chuỗi LNG tại Việt Nam. Theo Quy hoạch điện VIII Điều chỉnh, công suất điện LNG nhập khẩu đến năm 2030 là 22.524 MW. Cùng với các nhà máy điện khí sử dụng nguồn khí trong nước, điện khí có vai trò ngày càng lớn trong cơ cấu nguồn điện. Nhu cầu LNG được dự báo khoảng 15 triệu tấn/năm vào năm 2030 và 22 triệu tấn/năm năm 2035 theo định hướng được trình bày. Đây là quy mô đòi hỏi hệ thống kho cảng, đường ống, vận tải và các nhà máy điện phải được phát triển đồng bộ.
Về hiện trạng, Việt Nam đã có kho cảng LNG Thị Vải và Cái Mép đi vào hoạt động. Một số dự án kho cảng khác đang trong quá trình chuẩn bị đầu tư, nhưng thời gian triển khai thường kéo dài và nhu cầu vốn lớn. PV GAS chỉ ra ba nhóm điểm nghẽn:
Thứ nhất: Đầu tư còn phân tán, thiếu kết nối và chưa tận dụng tốt hạ tầng dùng chung. Điều này có thể dẫn tới tình trạng kho cảng không khai thác hết công suất, phát sinh khí bay hơi BOG, đầy bồn, hoặc thiếu nguồn cung cục bộ.
Thứ hai: Nguồn cung LNG chủ yếu được thu xếp theo hợp đồng chuyến (Spot), chưa có đủ hợp đồng dài hạn ổn định, làm gia tăng rủi ro về giá và gián đoạn nguồn cung.
Thứ ba: Mặc dù đã có quy định về sản lượng hợp đồng tối thiểu Qc cho nhà máy điện LNG, nhưng chưa có cơ chế bảo đảm huy động Qc tương ứng. Vì vậy, doanh nghiệp chưa có cơ sở đủ tin cậy để ký hợp đồng mua LNG dài hạn.
PV GAS kiến nghị đầu tư các kho cảng LNG trung tâm, hệ thống đường ống trục kết nối kho cảng với nhà máy điện và khách hàng công nghiệp; đồng thời bổ sung cơ chế bảo đảm huy động Qc, đa dạng hóa nguồn nhập khẩu và xây dựng các hợp đồng LNG dài hạn. Đây là vấn đề có ý nghĩa trực tiếp đối với khả năng hình thành chuỗi khí - điện LNG. Bởi nếu đầu ra không đủ chắc chắn, thì cả nhà đầu tư hạ tầng lẫn nhà cung cấp nhiên liệu đều khó đưa ra cam kết dài hạn.
III. Đối thoại chính sách:
Sau các tham luận chuyên đề, Hội thảo tổ chức phiên đối thoại chính sách với chủ đề “LNG trong chiến lược năng lượng Việt Nam: Định hướng phát triển và hàm ý chính sách”, do ông Nguyễn Hoa Cương điều phối.
Nội dung đối thoại tập trung vào vai trò và quy mô LNG trong chiến lược năng lượng quốc gia, mô hình tổ chức đầu tư hạ tầng, khả năng hình thành các trung tâm LNG, cơ chế sử dụng chung hạ tầng, phương án thu xếp nguồn cung và hoàn thiện chính sách để huy động vốn cho toàn chuỗi. Nội dung đối thoại nêu ba vấn đề nổi bật trong trao đổi chính sách:
Một là: Từ góc độ PV GAS, mô hình đầu tư phân tán và thiếu kết nối đang làm giảm hiệu quả sử dụng hạ tầng. Việc phụ thuộc nhiều vào hợp đồng LNG giao ngay cũng khiến doanh nghiệp đối mặt với rủi ro giá và gián đoạn nguồn cung.
Đặc biệt, cơ chế Qc chưa gắn với bảo đảm huy động điện đang là trở ngại đối với việc ký hợp đồng LNG dài hạn.
Hai là: Từ góc độ Bộ Công Thương, phát triển LNG phải gắn với nhu cầu thực tế, đồng bộ giữa thị trường khí và thị trường điện, đa dạng hóa nguồn cung và kiểm soát rủi ro giá, tỷ giá, nghĩa vụ bao tiêu. Việc tập hợp nhu cầu, mua chung LNG có thể được nghiên cứu trên cơ sở tự nguyện, minh bạch và phù hợp pháp luật.
Ba là: Từ góc độ Ban Chính sách, Chiến lược Trung ương, cần chuyển từ cách tiếp cận từng dự án riêng lẻ, sang phát triển đồng bộ toàn chuỗi; lựa chọn mô hình đầu tư phù hợp, hoàn thiện cơ chế tiếp cận và chia sẻ hạ tầng, gắn cam kết mua khí với sản lượng điện được huy động.
Những nội dung này cho thấy vấn đề LNG không chỉ là câu chuyện của một doanh nghiệp, hay một cơ quan quản lý. Đây là bài toán phối hợp giữa nhà nước, đơn vị cung cấp khí, nhà đầu tư nhà máy điện, EVN và các tổ chức tài chính. Nếu mỗi bên xây dựng hợp đồng theo lợi ích riêng, nhưng thiếu một cơ chế liên kết, toàn chuỗi rất khó đạt hiệu quả.
IV. Sáu vấn đề cần giải quyết để LNG trở thành nguồn lực thực chất:
Các tham luận và ý kiến trao đổi tại tại Hội thảo cho thấy, dù tiếp cận từ góc độ quản lý nhà nước, doanh nghiệp trong nước, hay chuyên gia quốc tế, đều gặp nhau ở một nhận định: Điểm nghẽn lớn nhất của LNG Việt Nam hiện nay không chỉ nằm ở thiếu vốn, hay thiếu công nghệ, mà là sự chưa đồng bộ giữa quy hoạch, hạ tầng, thị trường và cơ chế hợp đồng. Từ những nội dung được trao đổi, có thể rút ra sáu vấn đề chính:
1. Phải chuyển từ quy hoạch công suất, sang quy hoạch đồng bộ chuỗi khí - điện:
Quy hoạch cần thể hiện rõ mối liên kết giữa từng kho cảng, nguồn cung LNG, tuyến đường ống, các nhà máy điện và khách hàng công nghiệp. Tiến độ các hạng mục phải được kiểm soát theo chuỗi, thay vì chỉ theo dõi riêng từng dự án. Bên cạnh đó, cần tính đến khả năng kết nối giữa các vùng, tránh tình trạng hạ tầng được đầu tư theo từng địa phương, nhưng không hỗ trợ được nhau khi xảy ra sự cố nguồn cung, hoặc nhu cầu thay đổi.
2. Lựa chọn mô hình hạ tầng phải căn cứ vào nhu cầu và điều kiện từng vùng:
Kinh nghiệm quốc tế cho thấy không có một mô hình duy nhất phù hợp với mọi thị trường. Kho cảng trên bờ có ưu thế về tính ổn định, khả năng mở rộng và tích hợp với hệ thống đường ống. FSRU có lợi thế về thời gian triển khai, tính cơ động và giảm nhu cầu sử dụng đất. Trung tâm LNG dùng chung có thể nâng cao hiệu suất khai thác và giảm trùng lặp đầu tư. Việt Nam nên xem xét phối hợp các mô hình này. Điều quan trọng là không để các quyết định đầu tư riêng lẻ tạo ra những kho cảng có công suất lớn, nhưng thiếu khách hàng, hoặc không thể kết nối với thị trường tiêu thụ khác.
3. Phải giải quyết đồng thời bài toán nguồn cung và đầu ra của LNG:
Đây có lẽ là vấn đề khó nhất. Các nhà cung cấp LNG cần hợp đồng đủ dài để bảo đảm đầu ra cho hàng hóa; nhà đầu tư kho cảng cần cam kết sử dụng công suất để huy động vốn; nhà máy điện cần nguồn nhiên liệu ổn định; trong khi bên mua điện lại cần giá điện hợp lý và không thể gánh những nghĩa vụ tài chính quá lớn khi nhà máy ít được huy động. Cơ chế Qc cần được xem xét trong mối quan hệ giữa cam kết mua điện, khả năng huy động nhà máy và hợp đồng mua LNG. Bảo đảm một mức sản lượng hợp đồng tối thiểu có thể tạo cơ sở cho các hợp đồng nhiên liệu dài hạn, nhưng không nên đồng nhất Qc với nghĩa vụ huy động điện bất kể nhu cầu hệ thống, hoặc bất kể giá nhiên liệu.
Cần làm rõ điều kiện áp dụng, trách nhiệm thanh toán, cách xử lý khi nhà máy không được huy động và cơ chế điều chỉnh khi giá LNG biến động. Mục tiêu là tạo đủ độ tin cậy cho nhà đầu tư, nhưng không chuyển toàn bộ rủi ro sang EVN và người sử dụng điện.
4. Đa dạng hóa nguồn LNG phải đi cùng chiến lược quản trị rủi ro giá:
Phân tích của S&P Global CERA cho thấy thị trường LNG có thể trải qua cả giai đoạn thiếu hụt và dư cung. Gián đoạn tại Trung Đông đang tạo áp lực tăng giá, trong khi công suất hóa lỏng mới dự kiến đưa vào vận hành trong những năm tới có thể làm thay đổi cán cân cung cầu. Đây là cơ hội để Việt Nam đa dạng hóa nguồn nhập khẩu, trong đó có nguồn LNG Hoa Kỳ, nhưng không nên xem bất kỳ một nguồn cung nào là lựa chọn mặc định. Hợp đồng dài hạn cần được kết hợp với mua giao ngay, có thể cân nhắc nhiều chỉ số định giá, thời hạn giao hàng và điều kiện điều chỉnh giá. Việc lựa chọn nguồn cung cần dựa trên giá LNG thực giao đến Việt Nam, bao gồm giá hàng hóa, hóa lỏng, vận tải, bảo hiểm, tái hóa khí và các chi phí liên quan. Những dự báo giá thấp trong tương lai cần được sử dụng như một kịch bản tham khảo, không phải cơ sở duy nhất để quyết định đầu tư.
5. Cần sớm hình thành cơ chế tiếp cận hạ tầng dùng chung:
Một trong những bài học quan trọng từ Singapore và châu Âu là hạ tầng dùng chung chỉ có giá trị khi đi kèm quy tắc vận hành minh bạch. Việt Nam cần từng bước xác lập các nguyên tắc về đặt chỗ công suất kho cảng, quyền tiếp cận của bên thứ ba, biểu giá dịch vụ, phân bổ công suất khi thiếu hụt, sử dụng công suất nhàn rỗi và trách nhiệm của đơn vị vận hành. Các quy định này vừa bảo vệ nhà đầu tư, vừa tạo điều kiện cho những doanh nghiệp khác tham gia thị trường. Cơ chế này cũng giúp tránh tình trạng mỗi doanh nghiệp tự xây dựng một hệ thống riêng, làm tăng chi phí đầu tư và giảm hiệu quả khai thác tài sản.
6. Phân chia rủi ro phải công bằng, có giới hạn và đúng trách nhiệm:
Các dự án LNG có thời gian đầu tư dài, vốn lớn và chịu tác động của nhiều yếu tố ngoài khả năng kiểm soát của từng doanh nghiệp. Tuy nhiên, không thể vì mục tiêu thu hút đầu tư mà chuyển tất cả rủi ro sang nhà nước, EVN, hoặc người tiêu dùng. Nhà nước cần bảo đảm tính ổn định của quy hoạch, chính sách, thủ tục và khung pháp lý. Nhà đầu tư cần chịu trách nhiệm về tiến độ xây dựng, chất lượng công trình, hiệu quả vận hành và kiểm soát chi phí. Các rủi ro về giá nhiên liệu, tỷ giá, sản lượng tiêu thụ và biến động thị trường cần được phân bổ qua hợp đồng, có nguyên tắc chia sẻ rõ ràng.
Đặc biệt, các hợp đồng cần có cơ chế xử lý khi xảy ra những tình huống bất thường như gián đoạn vận tải, thay đổi chính sách, nhà máy không được huy động, hoặc thị trường điện biến động mạnh. Đây là điều kiện quan trọng để vừa thu hút vốn dài hạn, vừa bảo vệ lợi ích của hệ thống điện và người tiêu dùng.
V. Kết luận:
Thông tin trên đã cung cấp nhiều góc nhìn có giá trị về phát triển hạ tầng LNG - từ định hướng chính sách trong nước, đến kinh nghiệm thị trường quốc tế và các giải pháp kỹ thuật, thương mại cụ thể. Điều đáng chú ý là các ý kiến không chỉ tập trung vào việc xây dựng thêm kho cảng, hay nhà máy điện, mà đã đi sâu vào những điều kiện để toàn bộ chuỗi LNG có thể vận hành: Nguồn cung, vận tải, tồn trữ, tái hóa khí, đường ống, nhà máy điện, lưới truyền tải và thị trường tiêu thụ. Đây cũng là bước chuyển cần thiết trong tư duy phát triển LNG ở Việt Nam.
Trong thời gian tới, Bộ Công Thương cùng các cơ quan liên quan có thể xem xét tập trung vào ba nhóm công việc trước mắt:
1. Rà soát và đồng bộ tiến độ các dự án trong toàn chuỗi.
2. Hoàn thiện cơ chế Qc, hợp đồng mua bán điện và hợp đồng cung cấp LNG dài hạn.
3. Xây dựng quy định về hạ tầng dùng chung, quyền tiếp cận và phân bổ công suất.
Song song với đó là đa dạng hóa nguồn nhập khẩu, nâng cao năng lực đàm phán hợp đồng, đánh giá thận trọng hiệu quả của từng mô hình đầu tư và tăng cường kiểm soát phát thải mê-tan trong toàn bộ chuỗi cung ứng.
LNG có thể đóng góp quan trọng vào bảo đảm an ninh năng lượng, nhất là khi nguồn khí trong nước suy giảm và hệ thống điện cần thêm khả năng linh hoạt. Nhưng đây không phải nguồn năng lượng rẻ, cũng không phải giải pháp thay thế cho việc phát triển đồng bộ các nguồn điện khác, lưới truyền tải, lưu trữ năng lượng và quản lý nhu cầu điện. Vì vậy, thước đo thành công không nên chỉ là số lượng kho cảng được xây dựng, hay công suất điện LNG được đưa vào quy hoạch. Điều cần quan tâm hơn là khả năng cung cấp LNG ổn định với chi phí hợp lý, mức độ khai thác hiệu quả hạ tầng và khả năng chia sẻ rủi ro công bằng giữa các bên.
Phát triển LNG đúng hướng không phải là đầu tư càng nhiều càng tốt, mà là hình thành được một chuỗi hạ tầng và thị trường có khả năng vận hành đồng bộ, hiệu quả, linh hoạt và bền vững, qua đó đóng góp thực chất cho an ninh năng lượng quốc gia./.
BBT TẠP CHÍ NĂNG LƯỢNG VIỆT NAM
Tài liệu tham khảo:
[1] Viện Nghiên cứu Chính sách và Chiến lược (5/11/2026), Nguyễn Hoa Cương, “LNG Infrastructure in Energy Transition: From Strategic Vision to Practical Action” (Hạ tầng LNG trong chuyển dịch năng lượng: Từ tầm nhìn chiến lược đến hành động thực tiễn).
[2] Bộ Công Thương (11/2026), Đặng Hải Anh, “Development Orientation for LNG and LNG Infrastructure in Vietnam” (Định hướng phát triển LNG và hạ tầng LNG tại Việt Nam).
[3] S&P Global CERA (11/2026), Chong Zhi Xin, “Global Gas and LNG: Global LNG - Into the Next Cycle, Uncharted Territory” (Thị trường khí và LNG toàn cầu: Bước vào chu kỳ mới với nhiều biến động khó lường).
[4] Atlantic Council Global Energy Center (5/11/2026), Phillip Cornell, “International Experience in LNG Market Development” (Kinh nghiệm quốc tế về phát triển thị trường LNG).
[5] Excelerate Energy (5/11/2026), Frederik Grootendorst và Andy Hayward, “LNG Hub and FSRU Models: International Experience and Applicability to Vietnam” (Mô hình trung tâm LNG và FSRU: Kinh nghiệm quốc tế và khả năng áp dụng tại Việt Nam).
[6] Tổng công ty Khí Việt Nam (PV GAS) (5/11/2026), Huỳnh Quang Hải, “LNG Infrastructure Development in Vietnam: Needs, Current Status and Bottlenecks” (Phát triển hạ tầng LNG tại Việt Nam: Nhu cầu, hiện trạng và điểm nghẽn).
 Copy link
Có thể bạn quan tâm


Các bài đã đăng
[Xem thêm]Xem nhiều nhất